Chinas demografische „Krise“ ist in aller Munde. Berichterstattungen verweisen auf die immensen Herausforderungen, mit denen Peking aufgrund seiner rasant alternden Bevölkerung konfrontiert ist: wachsende Sozialausgaben, eine sinkende Erwerbsbeteiligung und eine Konsumflaute. Vertreter der „Peak-China“ These argumentieren, dass China entgegen ursprünglichen Prognosen, womöglich nie die USA als größte Wirtschaftsmacht überholen wird. Gleichzeitig wird suggeriert, Europa sei besser auf den demografischen Wandel vorbereitet. Die Schadenfreude scheint groß.
Doch wer deshalb auf weniger Konkurrenz aus China hofft, würde sich täuschen. Das Gegenteil dürfte der Fall sein: Die Bevölkerungsalterung erhöht den Druck auf die chinesische Führung, die Wirtschaft strukturell umzubauen und ihre aggressive Industriepolitik weiter voranzutreiben – mit direkten Konsequenzen für Europas Industrie. Chinas demografische Schwäche könnte so zur wirtschaftlichen Herausforderung für Europa werden.
Pekings Wirtschaftsmodell basiert seit Jahrzehnten auf staatliche gelenkten Investitionen in die Bauindustrie und Fertigung für den Export – zwei zentrale „Motoren“ der chinesischen Wirtschaft. Obwohl Chinas Sozialsystem schrittweise ausgebaut wurde, bietet es nur ein begrenztes soziales Sicherheitsnetz, hauptsächlich für den urbanen Mittelstand. Da viele Haushalte weiterhin für Bildung, Immobilien, Gesundheitsversorgung und Altenpflege sparen müssen, macht der private Binnenkonsum in China „nur“ 38 Prozent des Bruttoinlandsproduktes aus – verglichen mit einem globalen Durchschnitt von 60 Prozent.
Obwohl Peking seit längerem versucht, das Sozialsystem zu reformieren und auf ein konsumgetriebenes Wirtschaftswachstum umzuschwenken, scheitert dieses Vorhaben bisher an den Altlasten des investitionsgetriebenen Wirtschaftsmodells. Die beiden „Motoren“ der chinesischen Wirtschaft erzeugen gewaltige Überkapazitäten. Eine schwächere weltweite Nachfrage nach der globalen Finanzkrise und Handelskonflikte seit 2015 erschwerten jedoch den Export. Zuletzt verschärften eine Immobilienkrise und die hohe Jugendarbeitslosigkeit die wirtschaftliche Lage.
Während in Deutschland die Geburtenrate bei 1,4 Kindern pro Frau liegt, ist sie in China auf 1,0 gefallen.
Der demografische Wandel schränkt Pekings Handlungsspielraum zusätzlich ein. China altert deutlich schneller als Europa – und das auf einem vergleichsweise niedrigen Einkommensniveau. Während in Deutschland, einem der ältesten Länder Europas, die Geburtenrate bei 1,4 Kindern pro Frau liegt, ist sie in China auf 1,0 gefallen. Auch der Wechsel zur „Zwei-Kind-“ und schließlich „Drei-Kind-Politik“ konnte diesen Rückgang nicht aufhalten. Zudem setzt China nicht auf Zuwanderung aus dem Ausland. Die Folgen für den Arbeitsmarkt sind erheblich: Kamen bisher fünf Erwerbstätige auf einen Rentner, werden es laut Prognosen in 25 Jahren nur noch 1,6 sein.
Die Bevölkerungsalterung setzt Chinas Renten- und Gesundheitssysteme bereits jetzt enorm unter Druck. Schon 2035 könnten die Mittel des grundlegenden Rentensystem für Arbeitnehmer erschöpft sein. Zwar hob die Regierung 2024 erstmals seit Jahrzehnten das Renteneintrittsalter an – für Frauen von 50 auf 55 bis 58 Jahre und für Männer von 60 auf 63 Jahre. Doch es wird lange dauern, bis diese Reformen Früchte tragen. Und selbst dann können sie die finanzielle Belastung nur lindern, nicht beheben. Hinzu kommt eine hohe Krankheitslast: Rund 91 Prozent der Todesfälle in China gehen auf chronische Krankheiten zurück (global: 74 Prozent), was die privaten und staatlichen Gesundheitsausgaben rasant erhöht. Peking muss somit bereits jetzt mehr Mittel ins Sozialsystem umleiten – Ressourcen, die eigentlich benötigt werden, um die Wirtschaft anzukurbeln.
Zudem dämpft die Bevölkerungsalterung den ohnehin schwachen Binnenkonsum weiter. Laut Wissenschaftlern ist der demografische Wandel für rund 50 Prozent des Sparverhaltens chinesischer Haushalte verantwortlich. China droht damit in eine „säkulare Stagnation“ zu rutschen – eine lang anhaltende Phase wirtschaftlicher Stagnation, geprägt von niedrigem Konsum und hohen Sparquoten, die Investitionen behindern. Ein Szenario ähnlich wie in Japan. Für Peking läuft somit gegen die Zeit ab. Die Führung muss ihre industriellen Produktionsmotoren auf Hochtouren halten, ehe die demografische Belastung überhandnimmt. Die demografische Krise zwingt Peking also nicht zum Rückzug, sondern treibt seine Industriepolitik weiter an.
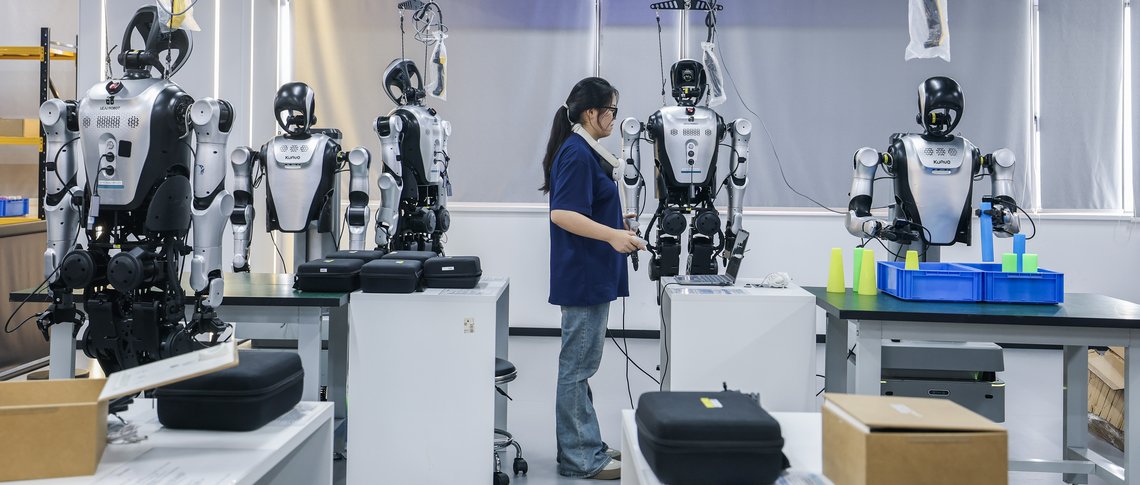
Um einer langfristigen Stagnation zu entkommen, setzt Peking auf massive technologische Aufrüstung. Industrieroboter sollen künftig die Produktion trotz schrumpfender Erwerbsbevölkerung aufrechterhalten. Gleichzeitig sollen Robotik und digitale Technologien die Altenpflege und medizinische Versorgung effizienter und personalunabhängiger gestalten. Seit 2016 fördert Peking zudem gezielt die sogenannte „Silver Economy“ – den Markt für Produkte und Dienstleistungen für ältere Menschen. Dieser soll Prognosen zufolge bis 2035 auf geschätzte 30 Billionen Renminbi (rund 3,9 Billionen Euro) anwachsen und neue Konsummöglichkeiten erschließen.
Diese Maßnahmen können jedoch nur bedingt Abhilfe schaffen. Obwohl die Silver Economy wächst, besteht die Gefahr, dass vor allem die obere Mittel- und Oberschicht von ihren Angeboten profitieren kann. Die Alterung könnte damit die soziale Ungleichheit und gesellschaftliche Spannungen weiter verschärfen. Gleichzeitig löst die Automatisierung der Produktion das Problem der Überkapazität nicht. Chinesische Unternehmen müssen ihre Güter somit weiterhin auf dem Weltmarkt absetzen – notfalls zu Dumpingpreisen.
Genau hier wird Chinas demografische Krise zum Problem für Europa. Pekings Versuch, die eigene Wirtschaft durch verstärkte Exportorientierung zu stabilisieren, droht den sogenannten „China-Schock 2.0.“ weiter zu verschärfen. Handelsexperten beobachten seit Längerem einen Anstieg billiger Exportprodukte aus China, längst nicht mehr nur im Lowtech-Bereich, sondern zunehmend auch in Hightech-Sektoren wie der Automobilindustrie, den erneuerbaren Energien und der Industrierobotik.
Für Europas Industrie bedeutet das eine Doppelbelastung: Die niedrigen Preise chinesischer Produkte schmälern nicht nur die Gewinne europäischer Unternehmen und erhöhen den Wettbewerbsdruck. Sie erschweren gleichzeitig Investitionen in digitale und grüne Technologien, die die europäische Wettbewerbsfähigkeit langfristig steigern würden. Peking wiederum dürfte seine Industriepolitik rigoros weiterverfolgen, um eine wirtschaftliche Stagnation abzuwenden und seine politische Legitimität zu wahren. Chinas Alterung, seine Industriepolitik und der wachsende Wettbewerbsdruck auf Europa sind somit eng miteinander verzahnt.
Europa muss auf diese Entwicklung mit einer flexiblen Strategie reagieren. Schutzzölle und Einfuhrbeschränkungen allein greifen zu kurz, weil europäische und chinesische Lieferketten eng miteinander verflochten sind. Pauschale Importbarrieren verteuern Vorprodukte für die europäische Industrie. Zudem halten sie chinesische Exporte auf wichtigen Drittmärkten in Südostasien oder Afrika nicht auf, wo europäische Unternehmen zunehmend verdrängt werden. Die US-amerikanischen Zölle auf chinesische Produkte hatten zudem eher kontraproduktive Konsequenzen für die USA: Peking reagierte mit Gegenmaßnahmen und erschwerte den Zugang zu seltenen Erden.
Statt nur auf Chinas Exportoffensive zu reagieren, sollte Europa Pekings Zwangslage gezielt nutzen.
De-risking ist hier ein wichtiger Schritt, aber kein Allheilmittel. Strategien wie „China+1“ sind notwendig, um Abhängigkeiten langfristig zu reduzieren. Sie brauchen jedoch Jahre und stoßen an Grenzen: Chinas Binnenmarkt bleibt schlicht zu groß und seine Rolle in globalen Wertschöpfungsketten zu zentral, als dass sich Europa vollständig zurückziehen könnte. Zudem fügt „China+1“ Lieferketten häufig nur weitere Zwischenstationen hinzu, ohne den eigentlichen Verdrängungswettbewerb zu lösen.
Europas Handels- und Industriepolitik muss daher flexibler, branchenspezifischer und vor allem proaktiver werden. Statt nur auf Chinas Exportoffensive zu reagieren, sollte Europa Pekings Zwangslage gezielt nutzen. Dafür bieten sich drei Ansatzpunkte an:
Erstens: Da Peking den europäischen Markt als Ventil für seine Überkapazitäten braucht, sollte Europa den Marktzugang stärker an Bedingungen knüpfen – zum Beispiel an den Transfer von Technologie und geistigem Eigentum von China nach Europa oder an Investitionen in Forschung und Entwicklung vor Ort. Das gilt insbesondere für Bereiche, in denen China mittlerweile technologisch führt, wie etwa in der Batterietechnologie oder Grünen Technologien. So ließen sich der Investitionsdruck auf europäische Unternehmen lindern und die eigene technologische Entwicklung stärken.
Zweitens: Chinas Alterung erhöht die Nachfrage nach hochwertiger Medizin- und Pflegetechnik sowie Pharmaprodukten. Daraus ergeben sich Chancen für Kooperationen. Europäische Unternehmen könnten hier ansetzen und von Pekings Bemühungen profitieren, den Konsum im Pflegesektor anzukurbeln.
Drittens: Europa muss eigene Investitionen in Schlüsseltechnologien wie Robotik, KI und Automatisierung beschleunigen und Empfehlungen des Draghi Reports schneller umsetzen, um Abhängigkeiten im Hightech-Bereich zu verringern.
Somit ist Chinas demografische Alterung kein Grund zur Entwarnung. Im Gegenteil: Sie verschärft einen ohnehin intensiven Wirtschaftswettbewerb. Nicht trotz, sondern gerade wegen seiner Alterung flieht Peking nach vorn – mit einer staatlich hochsubventionierten Exportoffensive, die den Druck auf Europas Schlüsselindustrien massiv erhöht. Europa muss Chinas demografischen Wandel daher als das begreifen, was er ist: eine geowirtschaftliche Herausforderung, die eine eigene, wettbewerbsfähige und strategisch durchdachte Antwort verlangt.